 52 minutes ago
1
 Faiz Fikri Nurrohmaan
Gaya Hidup | 2026-09-16 13:57:55
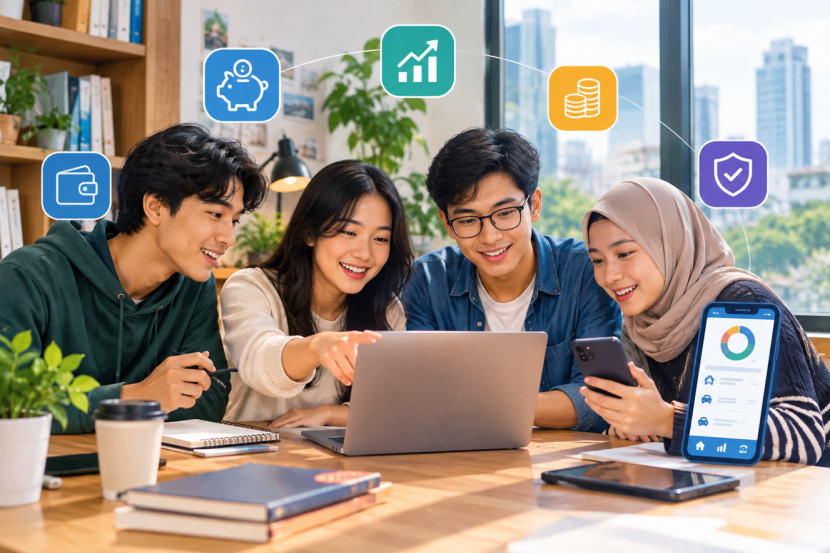 Ilustrasi generasi muda belajar mengelola keuangan dan memahami investasi. Sumber: ilustrasi AI.
Bagi sebagian anak muda, membicarakan keuangan mungkin terasa seperti sesuatu yang belum terlalu penting. Penghasilan belum besar, kebutuhan masih banyak, dan masa depan masih terasa panjang. Namun, justru pada usia muda kebiasaan dalam mengelola uang mulai terbentuk.
Saat ini, generasi muda juga semakin mudah mengakses berbagai produk dan layanan keuangan. Mulai dari rekening digital, pembayaran elektronik, investasi, hingga berbagai bentuk pembiayaan dapat diakses melalui perangkat yang ada di tangan. Kemudahan tersebut membuat pengetahuan mengenai keuangan menjadi semakin relevan.
Otoritas Jasa Keuangan (OJK) mendefinisikan literasi keuangan sebagai pengetahuan, keterampilan, dan keyakinan yang memengaruhi sikap serta perilaku seseorang dalam meningkatkan kualitas pengambilan keputusan dan pengelolaan keuangan.
Literasi Keuangan Generasi Muda Terus Menjadi Perhatian
Data terbaru memberikan gambaran mengenai kondisi literasi keuangan masyarakat Indonesia.
Dalam Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2026, OJK, LPS, dan BPS mencatat indeks literasi keuangan masyarakat Indonesia sebesar 69,57 persen, sedangkan indeks inklusi keuangan mencapai 93,61 persen. Survei tersebut menggunakan parameter literasi berupa pengetahuan, keterampilan, keyakinan, sikap, dan perilaku.
Jika dilihat berdasarkan usia, kelompok 18–25 tahun memiliki indeks literasi keuangan sebesar 73,32 persen. Sementara itu, kelompok usia 26–35 tahun mencapai 78,70 persen. Untuk indeks inklusi keuangan, kelompok usia 18–25 tahun tercatat sebesar 95,69 persen.
Angka tersebut menunjukkan bahwa akses generasi muda terhadap layanan keuangan sudah cukup tinggi. Namun, akses terhadap produk keuangan dan kemampuan memahami produk tersebut merupakan dua hal yang berbeda.
Seseorang dapat memiliki rekening, menggunakan layanan pembayaran digital, atau membeli produk investasi, tetapi tetap membutuhkan pemahaman mengenai manfaat, risiko, biaya, hak, dan kewajibannya.
Karena itu, edukasi keuangan tidak hanya berbicara mengenai bagaimana seseorang mendapatkan atau menyimpan uang. Edukasi juga berkaitan dengan bagaimana seseorang mengambil keputusan ketika menggunakan produk keuangan.
Mengapa Anak Muda Perlu Belajar Keuangan?
Salah satu alasan pentingnya edukasi keuangan adalah semakin banyaknya keputusan finansial yang harus diambil pada usia muda.
Ketika mulai memperoleh penghasilan, misalnya, seseorang harus menentukan bagaimana membagi uang untuk kebutuhan sehari-hari, tabungan, pendidikan, keluarga, maupun tujuan jangka panjang.
Di sisi lain, perkembangan teknologi membuat berbagai produk keuangan dapat diakses dengan cepat. OJK pada 2026 juga melakukan edukasi kepada generasi muda mengenai pembiayaan digital, aset kripto, tokenisasi aset, serta berbagai risiko yang menyertainya.
Artinya, edukasi keuangan saat ini tidak cukup hanya membahas cara menabung. Generasi muda juga perlu memahami risiko dan karakteristik produk keuangan sebelum menggunakannya.
OJK di Daerah Istimewa Yogyakarta, misalnya, pada Juli 2026 menekankan pentingnya memahami manfaat, risiko, dan karakteristik produk keuangan sebelum seseorang mengambil keputusan keuangan.
Menabung Saja Tidak Cukup, Memahami Uang Juga Penting
Menabung merupakan salah satu kebiasaan dasar dalam pengelolaan keuangan. Namun, literasi keuangan memiliki cakupan yang lebih luas.
Seseorang juga perlu memahami bagaimana membuat anggaran, membedakan kebutuhan dan keinginan, memahami utang, mengenali risiko investasi, serta mengetahui sumber informasi yang dapat dipercaya.
Hal ini menjadi semakin penting ketika seseorang mulai mengenal investasi.
OJK bersama Kementerian Keuangan, Bank Indonesia, dan Lembaga Penjamin Simpanan melalui program Literasi Keuangan Indonesia Terdepan (LIKE IT) juga mendorong generasi muda untuk meningkatkan pemahaman sebelum memilih produk dan layanan keuangan.
Dalam kegiatan edukasi pada 2026, OJK juga menyampaikan bahwa kemampuan mengelola keuangan perlu dibangun sejak usia muda melalui kebiasaan yang dilakukan secara konsisten.
Lima Langkah Sederhana untuk Mulai
Edukasi keuangan tidak harus dimulai dengan mempelajari istilah ekonomi yang rumit. Generasi muda dapat memulainya dari kebiasaan sehari-hari.
Pertama, mencatat pemasukan dan pengeluaran.
Catatan sederhana dapat membantu seseorang mengetahui ke mana uangnya digunakan. Tidak perlu menggunakan aplikasi khusus; catatan di telepon genggam pun dapat digunakan.
Kedua, membuat prioritas kebutuhan.
Sebelum membeli sesuatu, seseorang dapat membedakan antara kebutuhan dan keinginan. Cara sederhana ini dapat membantu membuat keputusan berdasarkan kondisi keuangan, bukan sekadar mengikuti tren.
Ketiga, membangun kebiasaan menabung.
Jumlahnya dapat disesuaikan dengan kemampuan masing-masing. Yang penting adalah membangun kebiasaan menyisihkan sebagian penghasilan secara konsisten.
Keempat, memahami investasi sebelum menggunakannya.
Investasi bukan sekadar mencari keuntungan. Setiap produk mempunyai karakteristik dan risiko yang berbeda. Karena itu, memahami produk sebelum membeli merupakan bagian dari literasi keuangan.
Kelima, menggunakan sumber informasi yang terpercaya.
Di era media sosial, informasi mengenai investasi dan keuangan dapat menyebar dengan sangat cepat. Tidak semua informasi yang viral dapat dijadikan dasar keputusan. OJK sendiri terus melakukan edukasi kepada generasi muda mengenai pentingnya memahami risiko produk keuangan, termasuk aset digital dan kripto.
Edukasi Keuangan Perlu Dimulai dari Lingkungan Terdekat
Pendidikan keuangan bukan hanya tanggung jawab lembaga keuangan.
Keluarga, sekolah, kampus, komunitas, dan lingkungan pertemanan juga dapat menjadi tempat seseorang belajar mengenai pengelolaan uang.
OJK pada April 2026 bahkan mendorong penguatan literasi keuangan melalui pendidikan formal, dengan tujuan membangun kesadaran dan ketahanan finansial sejak dini.
Di lingkungan kampus, edukasi keuangan dapat dilakukan melalui seminar, kuliah umum, diskusi, maupun praktik sederhana seperti membuat perencanaan keuangan pribadi.
Dengan demikian, mahasiswa tidak hanya memperoleh pengetahuan secara teori, tetapi juga dapat memahami bagaimana konsep tersebut diterapkan dalam kehidupan sehari-hari.
Generasi Muda dan Tantangan Keuangan Digital
Perkembangan teknologi membawa perubahan besar dalam cara masyarakat menggunakan uang.
Pembayaran digital, layanan investasi daring, pembiayaan digital, dan aset keuangan digital membuat transaksi menjadi semakin mudah. Namun, kemudahan tersebut juga membuat kemampuan memahami risiko menjadi semakin penting.
Dalam edukasi Digital Financial Literacy di Universitas Negeri Sebelas Maret pada Mei 2026, OJK secara khusus membahas risiko aset digital seperti kripto dan tokenisasi aset kepada generasi muda.
Sementara itu, edukasi OJK mengenai pembiayaan digital di Universitas Riau pada April 2026 juga membahas risiko penyalahgunaan data pribadi dan potensi terjebak dalam pembiayaan ilegal.
Hal ini menunjukkan bahwa literasi keuangan generasi muda pada era digital bukan hanya mengenai “bagaimana mendapatkan keuntungan”, tetapi juga mengenai bagaimana mengenali risiko sebelum mengambil keputusan.
Literasi Keuangan sebagai Bekal Masa Depan
Meningkatnya akses terhadap layanan keuangan membuat kemampuan mengambil keputusan menjadi semakin penting.
Data SNLIK 2026 menunjukkan bahwa indeks inklusi keuangan masyarakat Indonesia telah mencapai 93,61 persen, sementara indeks literasi keuangan berada pada 69,57 persen.
Data tersebut menggambarkan adanya perbedaan antara ukuran literasi dan inklusi dalam survei. Karena itu, memperluas akses terhadap layanan keuangan perlu berjalan bersama dengan peningkatan pemahaman masyarakat mengenai produk dan layanan tersebut.
Bagi generasi muda, proses tersebut dapat dimulai dari hal-hal sederhana: memahami pemasukan, mencatat pengeluaran, menabung, mempelajari investasi, mengenali risiko, dan mencari informasi dari sumber yang dapat dipercaya.
Pada akhirnya, edukasi keuangan bukan tentang seberapa banyak uang yang dimiliki seseorang. Edukasi keuangan lebih berkaitan dengan kemampuan memahami uang dan membuat keputusan berdasarkan informasi yang cukup.
Semakin dini kebiasaan tersebut dibangun, semakin panjang pula waktu yang tersedia untuk belajar, memperbaiki kesalahan, dan mempersiapkan berbagai tujuan keuangan di masa depan.
SUMBER
https://ojk.go.id/id/berita-dan-kegiatan/siaran-pers/Pages/DFL-di-UNS-Solo.aspx?
https://ojk.go.id/id/berita-dan-kegiatan/siaran-pers/Pages/Hasil-SNLIK-Tahun-2026.aspx?
https://www.bi.go.id/id/publikasi/ruang-media/news-release/Pages/sp_2811126.aspx?
Disclaimer
Retizen adalah Blog Republika Netizen untuk menyampaikan gagasan, informasi, dan pemikiran terkait berbagai hal. Semua pengisi Blog Retizen atau Retizener bertanggung jawab penuh atas isi, foto, gambar, video, dan grafik yang dibuat dan dipublished di Blog Retizen. Retizener dalam menulis konten harus memenuhi kaidah dan hukum yang berlaku (UU Pers, UU ITE, dan KUHP). Konten yang ditulis juga harus memenuhi prinsip Jurnalistik meliputi faktual, valid, verifikasi, cek dan ricek serta kredibel.